
【要闻】
【公司观察】黄金资源量翻倍至209万盎司 Flagship Minerals Limited(ASX: FLG)依托Isidora重构资产与资本路径
导读
通过复盘历史钻探数据,Flagship Minerals Limited(ASX: FLG)将智利Isidora黄金项目JORC合规黄金资源推升至209.3万盎司,其中91%为高置信度测定及指示资源。
资源底座完成跃升之后,公司同步开启全资产梳理:变现非核心锂资产、为铜/钨项目设计多元退出路径,把资本与管理资源向Isidora集中。项目即将进入冶金验证与初步可行性研究(PFS)关键周期,公司估值逻辑也将从单纯的资源体量,逐步向项目开发质量与资本回报切换。
过去一年,Flagship Minerals Limited(ASX: FLG)的全部核心变化,均围绕智利Isidora黄金项目展开。
2026年5月,Isidora Norte发布符合JORC(2012)规范的矿产资源估算报告(MRE)。项目黄金资源量由此前约105万盎司历史外国资源估算,大幅提升至209.3万盎司;其中测定与指示级资源(M&I)达190.4万盎司,占总资源比重91%。
资源底座完成重估,FLG随即加速优化全球资产组合:泰国RK Lithium完成全部股权出售,400万美元交易对价全额到账;Khao Soon钨项目于10月输出全新JORC勘探目标,处置方案由单一出售拓展为整体转让、分拆上市、引入战略合作伙伴等多元路径;加拿大Whipsaw大型斑岩铜矿持续扩大矿权版图,同步筹备澳交所独立上市。
旗下资产分布多国,所处生命周期、资金需求各不相同。FLG在过去一年完成清晰的资产再定位:将Isidora确立为核心开发主线,保留Whipsaw铜资产长期成长潜力,为Khao Soon打通价值释放通道,RK Lithium则完成变现落袋为安。
随着Isidora从资源界定阶段迈入冶金试验、工程设计与可行性研究周期,如何高效统筹资本、资产与执行能力,支撑大型黄金项目落地开发,成为观察下一阶段该公司发展最值得留意的地方。
209万盎司背后:Isidora夯实高置信度开发资源底座
FLG接手Isidora项目之初,其前身Pantanillo拥有约105万盎司历史外国资源估算。
公司并未大规模开展新钻探,而是系统梳理历史钻孔资料、迭代地质解释、重建资源模型。2026年5月披露的JORC(2012)MRE结果显示:Isidora Norte矿石量1.152亿吨,平均金品位0.56克/吨,对应黄金资源209.3万盎司。
资源总量近乎翻倍,但比总盎司更具战略价值的是资源置信度的实质性改善。测定资源150.5万盎司、指示资源39.9万盎司,两类高可信度资源合计190.4万盎司;推断资源仅19万盎司,91%资源归入测定及指示类别。
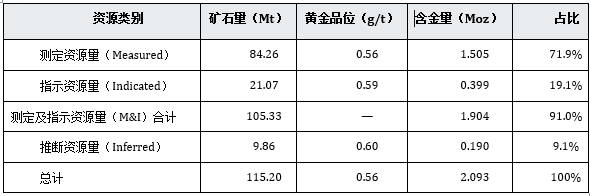
资料来源:FLG公告
黄金资源分级直接决定矿山设计、冶金测试、可行性研究推进,以及后续储量转化空间。Isidora超九成资源归入测定及指示级别,意味着本次重估不只是体量扩张,更是搭建起一套可直接用于开发研究的高质量资源基础。
FLG董事长兼董事总经理Paul Lock在2026财年股东大会援引GoldNerds数据库指出:在ASX约280家黄金及贵金属勘探开发企业当中,Isidora测定及指示黄金资源量跻身前十,总资源量位列前三十。
该排名不能直接等同于项目经济性,但190万盎司高置信资源,足以让Isidora在澳交所黄金项目矩阵中占据突出的体量优势。
值得关注的一点,209.3万盎司成果并非依靠大规模新增钻探取得。FLG通过盘活历史钻孔、更新地质模型,把旧有历史外国资源估算转化为合规JORC资源,节约大额钻探资本,将资金留存用于后续冶金测试、工程论证与资源优化。
项目权益层面,FLG通过与CMA(Compañía Minera Atahualpa SpA)签署约束性期权协议控制Isidora项目,并有权在协议周期内收购项目100%权益。交易总对价1240万美元,期权有效期至2030年4月;卖方留存2%净冶炼收益权(NSR),FLG可出资500万美元回购其中1个百分点。
这套交易架构为FLG提供充足缓冲空间:公司可以循序渐进完成资源、冶金、工程论证,匹配项目成熟节奏推进权益收购与资金规划。
注:下表权益安排取自公告总对价口径,不等于当下待支付余额。
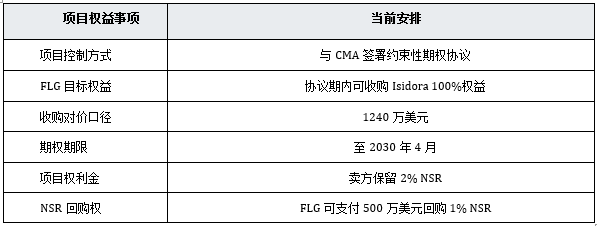
资料来源:FLG公告
Isidora的价值,同样依托智利Maricunga黄金成矿带得天独厚的区位红利。
这条智利北部高海拔金矿带历经数十年勘探开发,整体黄金资源禀赋约1亿盎司。Isidora周边45公里范围内聚集6个大型黄金项目,合计资源规模达6500万盎司,分别为Maricunga(1020万盎司)、Lobo-Marte(1200万盎司)、Norte Abierto(2620万盎司)、Volcan(1110万盎司)、La Pepa(260万盎司)以及Fenix项目。
区域沉淀的远不止巨量黄金资源,还有成熟的地质认知、矿体开发经验和长期积累的审批与工程经验。近邻Fenix金矿已经投产,同样采用露天开采和浸出工艺开发大吨位低品位金矿,为尚处于研究阶段的Isidora提供极具现实参考价值的区域开发范本。
与此同时,Isidora勘探想象空间尚未充分释放:项目矿权面积约120-127平方公里,本次MRE覆盖范围不足总矿权的2%,现有资源全部集中于Isidora Norte。ASTER遥感在已知矿体外识别出两处大型近地表蚀变异常(最长约5公里、最宽约2公里),外加5处较小目标。当前露天坑模型长约1.5公里、宽900米,但土壤黄金异常带延伸约5公里、最宽约1.2公里,钻探显示矿化自地表向下延伸超过600米,走向与倾向方向均保持开放。
简言之,核心区块已经拿到支撑开发研究的资源家底,广阔外围矿权还蕴藏可观的长期增储潜力。
资源翻倍后 开发研究上升为第一主线
Isidora 209.3万盎司资源内部矿石类型分化显著:氧化矿22.3万盎司、混合矿62.1万盎司,二者合计84.4万盎司,剩余124.9万盎司以硫化矿为主。
进入开发论证阶段,矿石组分结构的重要性进一步凸显。
FLG将钻探重心聚焦现有露天坑内部及周边。按照公司9月披露规划,下一阶段优先完成坑内尚未分类的氧化、混合矿矿化验证,补齐钻探空白区,并据此更新MRE;更大范围外围勘探,则安排在Isidora Norte可行性研究之后。
工作优先级的调整,清晰传递公司战略转向:尽管手握大片远景靶区,但现阶段优先集中资金、技术力量,夯实与早期开发直接相关的核心矿体。
84.4万盎司氧化和混合矿,成为近阶段攻坚重点。前期冶金试验显示,氧化矿柱浸回收率82.7%、瓶浸79.8%,30天浸出回收率超80%。混合矿柱浸、瓶浸回收率分别为53.3%、57.8%,试验结果为浸出工艺路线研究打下扎实基础。
接下来FLG将系统测试矿石粒度、浸出周期与回收率之间的对应关系,并评估原矿堆浸(dump leach)的潜力。
对于大吨位低品位金矿而言,上述冶金参数将直接写入开发方案,决定矿石破碎标准、堆场规模、资本开支、吨矿处理成本,直接关系项目能否采用简洁高效的开发模式,把资本强度控制在具备市场竞争力的区间。
当前Isidora已经站在不错的起点:209.3万盎司保障项目体量,氧化和混合矿形成早期开发基础,已有冶金数据为进一步研究相对简化的浸出工艺路线提供支持。公司得以兼顾长期增储潜力,把重心转向资源落地开发。新一轮MRE、确认性冶金试验、环境影响评价(EIA)以及初步可行性研究(PFS)相关工作正在有序推进。
市场观察的重点也随之转变:下一轮MRE不再只看总资源量增长。若新增资源更多来自氧化、混合矿,将直接增厚早期开发的资源底座;若后续冶金试验持续验证简易浸出方案,则有望进一步压缩资本投入、简化工艺流程。而体量庞大的硫化矿资源,则承担起项目中长期开发的增长预期。
209.3万盎司标志项目迈上新台阶。FLG当下需要厘清三大现实问题:哪些资源优先开发、选用何种工艺路线,以及这套开发路径能够实现怎样的项目经济性。
锚定Isidora核心 FLG重构资产与资本配置
随着Isidora深度开发研究启动,FLG加速梳理其余全球资产:RK Lithium完成出售变现400万美元;Khao Soon钨项目开放多元价值退出路径;Whipsaw铜矿在扩权同时推进独立上市筹备。
一进一退背后是清晰的资本取舍:保留优质资产长期成长价值,减少非核心业务持续消耗母公司资金,将资本、管理能力向Isidora集中,同时借Whipsaw维持大型铜矿赛道的战略布局。
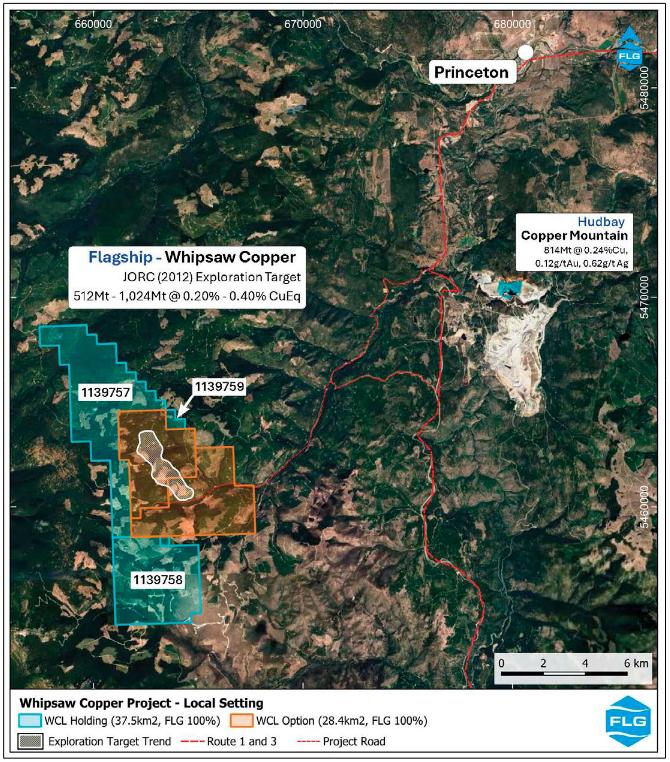
Whipsaw是FLG过去一年重点布局的成长资产。项目坐落于加拿大不列颠哥伦比亚省成熟矿业带,距离Hudbay旗下Copper Mountain铜矿仅17公里,已识别矿化带长3.7公里、宽1.2公里,矿化边界持续向外开放。依托58个历史钻孔及物化探资料,公司给出JORC(2012)勘探目标:5.1-10.2亿吨,铜当量品位0.2%-0.4%。
提示:勘探目标属于概念性评估,不等同矿产资源量,但十亿吨级潜在规模,赋予项目巨大想象空间。
项目采用期权收购模式,总对价650万澳元;剩余565万澳元在24个月内分期支付,其中200万澳元可选择以股份结算;若后续形成3亿吨、平均铜当量品位0.4%的JORC资源量,还将触发500万澳元里程碑款项。该交易结构压低前期现金支出,让FLG以可控成本把握大型铜矿长期机会。
10月,3份新矿权获批,Whipsaw矿权面积扩张132%至约66平方公里,覆盖现有勘探目标潜在延伸方向。公司随即开展LiDAR、无人机磁测,综合遥感、钻探、地质和化探数据筛选勘探目标,暂不启动高投入大规模钻探。
这套低资本消耗的推进节奏,与分拆上市规划相互配合。FLG正在评估将Whipsaw分拆为在ASX独立上市的铜资产平台,并计划以实物分配(in-specie distribution)方式,把新公司部分权益按持股比例分派给现有股东。
若方案落地,Whipsaw将拥有适配自身勘探周期的独立融资平台;FLG股东则可以继续持有母公司黄金资产,同时直接享有加拿大铜矿资产权益。正如Paul Lock在10月公告中强调,Whipsaw整体策略核心就是资本效率(capital-efficient),体现在收购付款机制、勘探节奏和独立资本平台等多重设计当中。
对比Whipsaw的长期布局,RK Lithium已经完成价值兑现。2026年6月FLG全额出售RK Lithium权益,交易对价400万美元(约580万澳元)全部到账。退出非核心锂资产换来真金白银,直接为Isidora及金铜主业补充资金弹药。
泰国Khao Soon钨项目,则手握多重选择权。10月1日,项目发布JORC(2012)勘探目标:矿石量2200-4000万吨,三氧化钨品位0.15%-0.30%。新勘探目标搭建标准化技术框架,方便潜在买家、合作方开展项目评估。公司将处置方案由单一出售拓展为整体转让、分拆Spin-out、组建合资公司,定位为可支撑Isidora发展的潜在非摊薄资金来源。只要交易与合作条件合意,资产变现就可以反哺核心黄金项目。
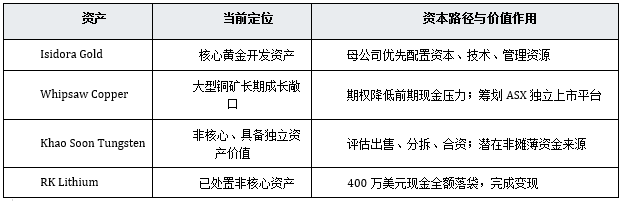
资料来源:Flagship Minerals Limited
资产框架理顺之后,FLG仍需要补齐关键能力短板。Isidora推进至PFS与工程阶段,冶金、矿山工程、采购建设、项目融资的重要性将持续抬升。
在此背景下,产业基石股东鑫海香港(Hong Kong Xinhai Mining)入局具备特殊意义。根据9月路演信息,鑫海香港持有FLG约7.8%股份。鑫海拥有完整的冶金、EPC及矿山建设领域的产业经验和成功项目案例,与Isidora可行性研究、工程落地及后续融资建设阶段的需求高度契合,为公司带来值得关注的产业协同资源。
资源重估完成 市场估值逻辑将如何切换
截至2026年10月12日,FLG收盘报0.16澳元;按3.466亿股已发行股本测算,市值约5546万澳元。扣除公司披露约700万澳元现金后,企业价值(EV)约4846万澳元。对应Isidora 209.3万盎司黄金资源,每盎司资源企业价值约23.2澳元。
FLG同业对标组显示,可比勘探开发企业平均EV/oz约138澳元。必须注意,司法辖区、品位、冶金性能、基建配套、审批进度、开发阶段、资本开支,以及Isidora项目的期权收购成本、2% NSR权利金,都会显著影响金矿真实估值,该对标指标仅作参考。
注:测算基于2026年10月12日收盘价0.16澳元,总股本3.466亿股、现金700万澳元;Peer Group均值取自FLG公开资料;本次简化测算未纳入Isidora期权收购对价与NSR权利金,相关因素仍需在完整项目经济性评估中综合考虑。

一年前Isidora还只是约105万盎司历史外国资源估算,如今已经落地209.3万盎司JORC合规资源,91%为高置信M&I级别。从核心资产基本面看,当下的FLG早已今非昔比。
23.2澳元/盎司的估值水平,更多反映的是Isidora尚处在开发前期的市场定价。PFS尚未出炉,资本开支、运营成本、产能、项目整体经济指标没有形成公开可比数据,这也构成后续核心观察线索。
如果新一轮MRE实现氧化和混合矿资源扩容,项目早期开发基础将进一步加固;若确认冶金试验持续验证简易浸出工艺,则资本与成本端存在可观优化空间。
而最关键的转折节点,就是初步可行性研究PFS。一旦产能规模、资本投入、运营成本、项目回报率形成完整经济模型,市场评估逻辑就会发生本质切换:不再单纯纠结每盎司资源对应多少企业价值,而是聚焦209.3万盎司资源能够支撑多大矿山规模、需要多少资本投入、预期年产量,以及项目能够产出怎样的实际回报水平。
过去一年FLG完成Isidora资源底座重塑。接下来更新MRE、冶金测试报告、PFS可行性研究,将决定这批高置信黄金资源能否顺利走向开发。
209.3万盎司只是全新起点。伴随矿山设计与经济参数逐步落地,FLG的价值评判重心也将从单纯资源规模转向开发质量与资本回报。
【异动股】 和邦生物再出大手笔!8500万澳元融资助推Wonarah磷矿开发 Avenira(ASX:AEV)股价盘中飙升逾五成 终盘上涨23.08%
澳大利亚磷矿开发公司Avenira Limited(ASX:AEV)周四宣布,已获得主要股东及战略合作伙伴四川和邦生物科技股份有限公司(603077.SH)旗下相关主体提供的最高8500万澳元长期融资安排,为其位于北领地的Wonarah磷矿项目开发、首批产品发运及后续运营提供资金支持。
消息公布后,AEV股价受到市场追捧,周四早盘放量上行,盘中涨幅一度超过50%。终盘报收0.008澳元涨幅23.08%,成交量91,301,748股。
根据公告,此次融资包括5000万澳元项目开发贷款及3500万澳元循环营运资金贷款,分别用于Wonarah项目开发建设,以及投产后的运营和供应链资金需求。两项融资期限均为八年,利率按澳储行现金利率目标计算,不附加额外利差。

资料来源:Avenira Limited 公告
值得关注的是,融资安排允许公司在最初两年递延偿还本金及支付现金利息,期间产生的利息按月资本化,此后现金利息按季度支付。这一安排有助于减轻项目建设及初期运营阶段的现金流压力,为公司推进开发和建立稳定运营体系提供更大的财务灵活性。
Avenira副主席Brett Clark表示,此次融资将为Wonarah项目从开发至首次发运及后续直接装运矿石(DSO)运营提供资金支持,与公司推进自主运营模式的战略方向一致。公司将继续推进项目开发并与其他潜在客户接洽,进一步拓展Wonarah磷矿石市场。
此次8500万澳元融资安排,是四川和邦生物持续深化与Avenira战略合作的又一重要举措。
自2023年底成为Avenira战略投资者以来,和邦生物已通过股权投资及贷款等方式多次向公司提供资金支持。今年3月,Avenira宣布获得和邦约879万澳元的新增股权投资承诺,进一步支持Wonarah磷矿项目开发准备及其他业务推进。详见ACB News此前报道《获最大股东四川和邦生物追投880万澳元 Avenira(ASX:AEV)澳洲Wonarah磷项目加足马力全力筹备2026年矿石直运》。
双方合作随后进一步向产品销售领域延伸。今年9月,Avenira与和邦生物旗下相关主体签署为期四年的磷矿石承购及中国大陆市场分销协议。根据协议,和邦计划每年承购50万吨湿公吨磷矿石,相当于Wonarah预计直接装运矿石(DSO)年产量的80%以上,并获得相关产品在中国大陆市场的独家分销权。
与此同时,Wonarah项目的开发准备工作也在持续推进。
Avenira本周二(10月13日)宣布,已启动新一轮磷矿石取样钻探,计划获取具有代表性的矿石样品,用于产品质量认证、商业规格及定价评估,并为进一步拓展潜在客户提供支持。公司预计于11月30日前完成相关钻探,并计划在今年第四季度开始向其他潜在客户提供样品。
按照目前开发计划,Wonarah项目拟于2026年第四季度启动采矿前期剥离作业,并以2027年上半年实现首批DSO磷矿石发运为目标。相关现场动员及物流准备工作正同步推进。
Wonarah是澳大利亚规模较大的未开发磷矿项目之一。根据Avenira公布的资源数据,项目拥有约8.12亿吨JORC矿产资源,平均五氧化二磷(P₂O₅)品位约18%,其中包括约6600万吨平均品位约30%的高品位资源,为项目初期DSO开发及未来进一步拓展提供了资源基础。
从最初的战略入股,到今年相继落实产品承购协议及长期融资安排,和邦生物与Avenira的合作已逐步覆盖股权资本、产品销售和项目开发资金等多个环节。随着Wonarah取样钻探、采矿准备及物流安排持续推进,双方合作正在进一步向项目实际开发和商业运营延伸。
对于Avenira而言,未来数月的取样结果、前期剥离工程进展及首次产品发运准备,将成为观察Wonarah开发进程的重要节点。
附:
Avenira(ASX:AEV)公司市值及Wonarah磷矿资源概况
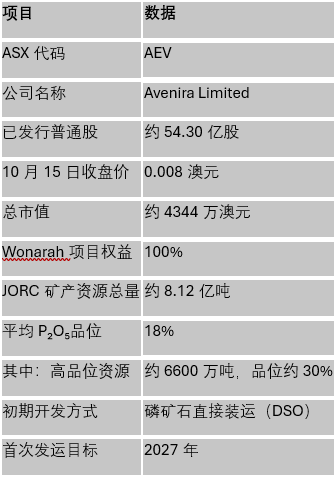
资料来源:Avenira公开项目资料
【澳股】
PLS(ASX:PLS)批准史上最大单项投资 19亿澳元扩建Pilgangoora锂矿 年产能目标200万吨
澳大利亚锂矿生产商PLS Group Limited(ASX:PLS)周五宣布,董事会正式批准位于西澳的Pilgangoora锂矿P2000扩产项目,预计总投资约19亿澳元,据悉这是该公司历史上规模最大的单项投资决定,有望推动旗下核心锂矿业务进入新一轮产能扩张周期。
根据公布的开发计划,PLS将在Pilgangoora建设一座名为Jimmagunya的新选矿厂,使项目锂辉石精矿年生产能力提升至约200万吨。
新选厂预计于2029年第三季度开始生产,随后经过约六个月逐步提升至稳定生产水平。
P2000可行性研究显示,按照长期锂辉石精矿价格每吨1620美元的假设,该项目增量税后净现值(NPV)约27亿澳元,税后内部收益率(IRR)为29.5%。
项目设计还引入了新的矿石分选及加工方案,预计能够将此前被划为废石的约6700万吨含锂矿化物料转化为具有经济开采价值的矿石,从而提高资源利用率并减少废石剥离。
PLS董事总经理兼首席执行官Dale Henderson表示,P2000将显著扩大集团生产规模,并通过更低的单位运营成本提升Pilgangoora在全球锂生产行业中的竞争地位。
根据公司规划,项目建设预计持续约两年半,建设期间将创造超过1000个就业岗位,投产后提供约500个长期运营岗位。
随着P2000正式获得最终投资批准,PLS旗下Pilgangoora锂矿下一阶段产能增长的建设计划进一步明确。
【新股跟踪】上市三连涨股价翻倍 产前基因筛查公司Identifai Genetics(ASX:ID1)逆势走强
澳交所新股市场本周迎来一匹引人关注的黑马。
本周二刚刚登陆澳大利亚证券交易所(ASX)的产前基因筛查生物技术公司Identifai Genetics Limited(ASX:ID1),上市以来连续三个交易日股价走高,周四收盘报0.45澳元,较每股0.20澳元的IPO发行价累计上涨125%。
在澳洲股市本周整体表现偏弱的背景下,ID1的强劲走势尤为引人关注。
按IPO完成后约1.92亿股普通股计算,公司市值已由发行价对应的约3840万澳元升至约8640万澳元,三个交易日增加约4800万澳元。
这家源自以色列基因组学研究成果的医疗科技企业,凭借人工智能、机器学习与全基因组测序相结合的产前筛查技术,以及面向美国医疗检测市场的商业化计划,正在吸引资本市场的目光。
IPO募资千万澳元 十年研发成果走向美国市场
Identifai Genetics于10月13日正式挂牌,IPO以每股0.20澳元发行5000万股,募集1000万澳元,由Aesir Corporate担任此次IPO的主承销商及牵头管理机构。
公司核心业务是开发新一代无创产前基因筛查平台Windrose,利用孕妇血液中的游离DNA,结合全基因组测序及人工智能算法,对胎儿遗传性疾病风险进行分析,为医生和准父母提供更早期的遗传学信息。
Windrose的技术基础源于以色列特拉维夫大学(Tel Aviv University)的基因组学研究,由Noam Shomron教授及Tom Rabinowitz博士参与开发。相关研究始于2016年,Identifai Israel于2021年成立,推动技术从大学实验室走向临床研究和商业化开发。
目前,公司已建立涵盖11个专利家族的知识产权组合,核心基础技术通过特拉维夫大学技术转让机构Ramot的全球独家许可获得,并拥有自主开发的算法、软件和生物信息学分析技术。
与主要针对部分染色体异常的传统无创产前检测(NIPT)相比,Windrose希望将检测范围扩大至具有临床意义的单基因遗传性疾病。
根据公司披露的技术方案,Windrose可从怀孕约第9周开始,通过孕妇单次血液采样获取分析所需的遗传信息,在其设计的筛查流程中无需额外提供父亲的基因样本。
这一技术的潜在临床价值在于,使部分遗传性疾病风险能够在妊娠早期获得评估,为后续遗传咨询、确诊检查、分娩安排以及新生儿出生后的治疗准备争取更多时间。

(图片来源:ID1公告)
初期临床研究取得积极结果 美国600人验证计划推进
根据公司IPO路演资料,Windrose此前在美国和以色列开展的涉及50例高风险妊娠的分析有效性研究中,报告了与诊断参考标准相比100%的总体准确率,平均受试者工作特征曲线下面积(AUC)达到0.97。
这组初步研究结果为Windrose后续临床开发提供了依据,但其实际临床表现仍需要通过更大规模、不同受试人群的研究进一步验证。
公司计划在美国开展涉及约600名受试者的多中心临床验证研究。根据路演资料,截至IPO阶段已有四家医院研究中心落实,另外四家仍在推进中,相关检测工作计划于2026年第四季度至2027年第四季度开展。
美国是Identifai Genetics首个重点商业化市场。
公司已与基因组测序及医疗检测服务企业Inocras建立合作,计划利用后者位于美国圣迭戈的实验室基础设施开展检测业务,由Identifai负责核心算法及软件分析,Inocras提供基因测序及相关实验室服务。
这种合作安排使Identifai能够利用现有的美国医疗检测基础设施,推进产品临床应用及市场进入,降低独立建设完整基因测序实验室体系的初期资本投入需求。
按照公司公布的产品开发计划,Windrose Basic拟于2026年11月推出,针对遗传性单基因疾病的后续筛查产品计划于2027年1月推出。相关产品发布及商业应用仍取决于必要的验证工作、实验室合规准备和适用监管要求。
IPO资金重点支持研发、临床验证和美国商业化
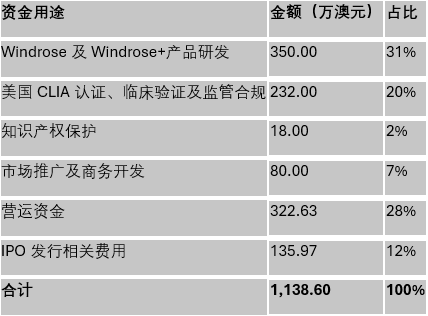
根据公司招股说明书,Identifai此次IPO募集1000万澳元,加上截至2026年8月底约138.6万澳元的既有现金,公司计划在上市后两年内投入约1138.6万澳元,用于支持产品研发、美国临床研究、实验室合规准备及日常运营。
其中,约582万澳元将用于Windrose系列产品研发、美国CLIA认证、临床验证及监管合规,占计划总资金的51%。
Identifai Genetics IPO后资金使用计划
资料来源:Identifai Genetics IPO招股说明书
从资金部署可以看到,公司的首要任务仍是完善技术和临床证据,同时逐步建立美国市场的检测服务及商业运营能力。
其中,Windrose+的后续研发将侧重扩大遗传变异检测范围、提升分析准确性,并持续优化测序及数据分析流程,为未来扩大产品应用范围创造条件。
过去三年研发支出持续增长 IPO为下一阶段资金需求提供支持
作为一家仍处于技术开发及商业化准备阶段的生物技术企业,Identifai此前尚未形成重大经营收入。
招股说明书披露,旗下以色列经营实体2023年至2025年的研发费用分别约为208.8万、239.9万及290.6万澳元,三年累计约739.3万澳元。
同期,公司年度净亏损分别约为244.6万、295万及267.3万澳元。
Identifai Israel过去三年主要财务数据 单位:万澳元

资料来源:Identifai Genetics招股说明书
从经营现金流来看,公司2023年至2025年经营活动净现金流出逐年增加,反映出随着研发及临床准备工作推进,资金需求持续增长。
此前公司的研发和运营主要依靠股东资本投入及政府研发资助支持。2025年经营活动净现金流出约342.5万澳元,高于当年约267.3万澳元的账面净亏损。
此次IPO融资将为后续产品开发、临床研究及美国市场布局提供资金支持。公司计划将IPO募集资金和既有现金用于约两年的业务活动,但随着美国临床研究及商业化工作展开,未来实际资金需求仍将取决于研究进度、运营成本和收入增长情况。
美国市场商业化打开未来收入空间 检测服务与技术授权构成潜在现金流来源
对于Identifai而言,未来经营收入的建立主要取决于Windrose产品能否顺利进入美国医疗检测市场,并通过持续开展检测服务形成稳定的付费业务。
根据招股说明书,公司计划通过多种渠道实现商业收入,包括向医疗机构提供产前遗传检测服务、与现有诊断服务机构开展商业合作,以及通过软件算法授权、单次检测技术服务费和特许权使用费等方式获得收入。
美国拥有相对成熟的产前基因检测服务市场。Identifai希望通过与现有检测机构及医疗服务网络合作,逐步建立面向医院、产前诊断机构、生殖医疗服务商和其他专业医疗机构的业务渠道。
公司路演资料列出了部分美国基因检测项目适用的医疗收费代码及相关金额,包括染色体异常检测、扩展携带者筛查和严重遗传性疾病检测等类别。
不过,实际检测收入仍取决于医疗保险支付政策、患者自费安排、检测项目覆盖范围、合作协议及实际支付金额。收费代码的存在本身并不保证获得保险支付。
公司计划在初期重点探索患者自费、辅助生殖(IVF)及私人产前医疗等渠道,并随着美国临床验证数据积累,进一步推进医疗保险支付及市场覆盖。
值得关注的是,Identifai在IPO招股说明书中为第二批业绩权利设置了商业化里程碑,即在Windrose+全面商业化推出后12个月内、最迟截至2028年底,实现经审计的300万美元年度经常性收入(ARR),同时满足相关股价条件。
这一安排为观察公司未来的商业化成果提供了具体参照,但不构成正式收入预测。
根据公司披露的2026年至2028年发展路线图,未来两年的重要业务节点包括Windrose系列产品发布、美国实验室合规准备、多中心临床验证、后续临床效用研究及商业合作网络建设。
随着上述工作推进,Identifai的经营活动有望逐步从研发和临床验证延伸至实际检测服务及技术商业化。未来检测订单规模、合作伙伴带来的业务量、技术授权收入及保险支付安排,将共同影响其经营现金流的形成与增长。
对于这家IPO发行价对应市值不足4000万澳元、上市三日股价累计上涨125%的医疗科技企业而言,美国市场商业化进展将成为未来的重要观察重点。
公司已通过此次IPO获得支持下一阶段发展的资金,并建立了以Windrose技术为核心、面向美国医疗市场的业务发展计划。未来随着临床研究、产品发布及市场合作逐步推进,Identifai能否将多年技术研发积累转化为持续增长的检测业务和经营收入,将成为衡量其长期成长空间的重要依据。
【澳股午盘】ASX200反弹近70点 科技资源股领涨 PDI、WiseTech涨幅居前 银行消费股承压
澳大利亚股市周五早盘反弹,科技、黄金、铀矿及部分资源股表现活跃,带动主要股指回升。继周四矿业与科技板块遭遇较大幅度调整后,市场出现明显的板块轮动。最新午盘数据显示,WiseTech Global、PDI Gold及多家科技和资源企业跻身ASX200成分股涨幅榜前列,银行、消费及部分工业股则表现偏弱。
截至悉尼时间中午12时16分,S&P/ASX 200指数报8787.3点,上涨约67.6点,涨幅0.78%。较上午11时16分的8801.4点、上涨0.94%有所回落,但整体仍保持较明显的反弹。全澳普通股指数(All Ordinaries)上午11时15分报8929.7点,上涨89.3点,涨幅1.01%。
板块方面,科技和原材料成为上午表现最突出的两个行业板块。上午交易中,科技板块涨幅一度达到约3.5%,原材料板块上涨约3.1%,医疗保健及工业板块亦录得涨幅。相比之下,必需消费品和金融板块分别下跌约1%和0.8%。前一交易日承压的部分成长股及周期性股票明显回升,而周四表现较强的银行和消费类股票则出现调整。
宏观经济方面,澳大利亚统计局周四公布的9月就业数据显示,就业人数减少约3.93万人,失业率为4.7%。就业市场转弱使投资者重新评估澳储行未来的政策利率路径。与此同时,美国最新公布的9月生产者价格指数(PPI)环比上涨1.3%,同比上涨6.3%,显示美国通胀压力仍然突出,全球主要央行的货币政策前景继续受到关注。
ASX200成分股涨跌幅排行榜
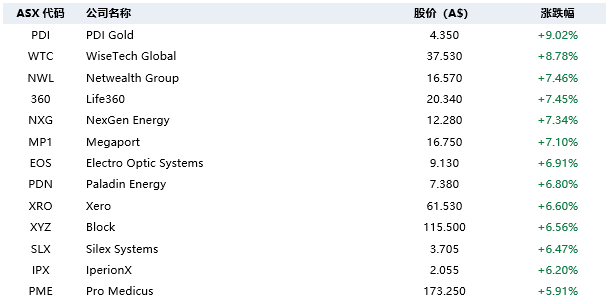
悉尼时间13时02分市场行情显示,ASX200成分股中,科技软件、数字基础设施、黄金、铀矿及先进材料领域的上市公司表现活跃,相关个股位居涨幅榜前列。
涨幅居前个股
跌幅居前个股
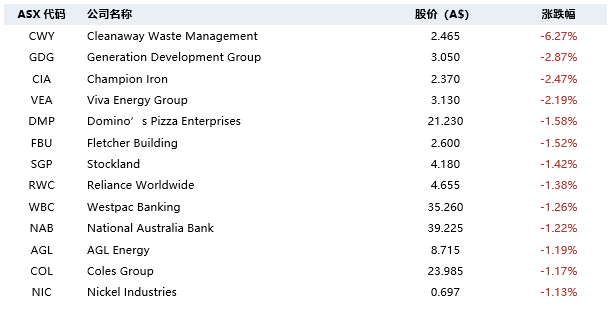
资料来源:ASX200成分股市场行情(悉尼时间10月16日13时02分);以上均为盘中报价,非收盘价。
科技及数字经济相关企业在涨幅榜中占据多个席位。WiseTech Global上涨8.78%,Life360上涨7.45%,Megaport上涨7.10%,Xero和Block涨幅均超过6%。医疗软件企业Pro Medicus亦上涨5.91%,反映出科技成长板块明显回升。
资源股方面,PDI Gold上涨9.02%,位居13时02分ASX200成分股涨幅榜首位。铀矿企业NexGen Energy和Paladin Energy分别上涨7.34%和6.80%,Silex Systems上涨6.47%。先进材料企业IperionX亦上涨6.20%,资源及相关技术企业表现活跃。
下跌个股方面,固废处理企业Cleanaway下跌6.27%,明显弱于大盘;Generation Development Group及Champion Iron分别下跌2.87%和2.47%。金融板块方面,Westpac和National Australia Bank分别下跌1.26%和1.22%;消费股Coles、Domino’s Pizza以及能源企业Viva Energy也出现不同程度回调。
公司公告推动个股活跃 PLS批准19亿澳元扩产投资
与此同时,多家上市公司发布经营及资本管理公告,引发市场关注。
Maas Group Holdings(ASX:MGH)周五股价大幅上扬。截至中午12时21分,公司股价报3.68澳元,上涨11.03%。公司披露,完成建筑材料业务出售后,集团可动用流动性约17亿澳元,其中包括约6亿澳元现金。公司同时披露股份回购安排,以及电气工程业务和Firmus相关合同的最新进展。
锂矿生产商PLS Group(ASX:PLS)周五宣布,董事会正式批准位于西澳的Pilgangoora项目P2000扩产计划,预计资本开支约19亿澳元,计划将锂辉石精矿年产能提升至约200万吨,目标于2029年第三季度开始生产。
根据公司披露的项目经济模型,按长期锂辉石精矿价格每吨1620美元的假设计算,项目增量税后净现值约27亿澳元,税后内部收益率为29.5%。此次董事会批准为Pilgangoora项目下一阶段扩产提供了正式投资决策依据。公司股价截至中午12时12分报3.04澳元,上涨2.53%。
旅游服务企业Helloworld Travel(ASX:HLO)公布新财年盈利指引,预计2027财年基础EBITDA为7800万至8400万澳元,高于2026财年的6020万澳元,其中拟收购的Crown Currency Exchange业务预计贡献约1400万澳元。公司早盘股价一度上涨约5.1%,至中午12时01分涨幅收窄至1.11%。
周五午盘澳股整体维持上涨,科技、黄金与铀矿板块表现突出,银行及部分消费股则承压。板块表现与前一交易日形成鲜明对比。
澳大利亚就业数据与美国通胀走势仍是影响市场利率预期的重要因素。下午交易中,投资者将继续关注股指能否维持涨势,以及科技与资源板块的反弹能否延续。
推荐阅读:
FAU启动First Hit历史高品位金矿首次钻探 首份资源量估算同步推进 西澳黄金版图再添看点
【异动股】Syntara(ASX: SNT)帕金森病潜在疗法SNT-4728临床新数据出炉 运动功能改善与神经炎症降低证据趋同
【异动股】Alvo Minerals(ASX:ALV) 单日暴涨200% 巴西Bluebush钻探见重稀土矿化 收购与融资齐头并进
【异动股】首钻见矿暴涨翻番 Dalaroo Metals(ASX:DAL)西非Bondoukou项目揭露18米@7.31克/吨高品位基岩金矿
【异动股】十倍股EQ Resources(ASX:EQR) 三季度钨产量与收入双创纪录 现金储备大幅增长
【公司观察】约2000万澳元市值背后:3.47亿澳元券商经济模型如何重估Lithium Plus Minerals(ASX:LPM)?
金铜开发公司Antilles Gold(ASX: AAU)供股发行获大幅超额认购 成功募资345万澳元
Flagship Minerals(ASX:FLG)矿权扩容 加拿大Whipsaw 铜矿项目占地面积扩大约132%至66平方公里
澳大利亚社会住房建设面临资金接续压力 ACH呼吁每年投入25亿澳元
TMK Energy(ASX:TMK)9月产气再创新高 储层认识深化开发效率提升 蒙古国煤层气商业化进程持续推进
免责声明
本网站所载信息仅供一般参考之用,不构成任何投资、财务、法律或其他专业建议。尽管本网站力求信息准确与完整,但不对其准确性、完整性或时效性作出任何明示或暗示的保证。投资涉及风险,读者在作出任何投资决策前,应自行判断并咨询专业、独立的顾问。凡使用本网站内容者,即视为已阅读并接受本免责声明。
郑重声明(版权与转载说明)
ACB News《澳华财经在线》对标注为“原创”的文章依法享有完整著作权。
澳大利亚境内及境外任何媒体、机构、网站或应用程序,未经 ACB News 事先书面授权,不得以任何形式转载、摘编、改写或通过第三方平台传播相关内容。
凡未经授权而擅自转载或变相转载者,均构成侵权,ACB News 将依法追究其法律责任。
Copyright Notice
All articles labeled as “Original” on ACB News (澳华财经在线) are protected by copyright.
Any reproduction, republication, redistribution, or adaptation of such content, in whole or in part, in Australia or elsewhere, without prior written authorization from ACB News, is strictly prohibited and constitutes copyright infringement.