文|ACB News《澳华财经在线》Anna
ACB News《澳华财经在线》9月29日讯 兖煤澳大利亚Yancoal Australia(ASX:YAL)截至2026年6月30日的中期报告中更值得关注的,是它透露出的澳洲动力煤供应链、价格机制、成本曲线与资本流向的变化,这些信号对观察全球海运煤市场格局的读者更具参考意义。
(阅读上期报道请点击:《兖煤澳大利亚Yancoal(ASX:YAL)中报解读(1): 经营向好对冲账面承压 战略转型打开增长空间》)
澳洲煤出口份额的“逆周期扩张”信号
管理层在报告中引述Wood Mackenzie《全球动力煤战略展望2026》的关键预测:澳洲在全球海运动力煤供应中的份额,预计会从2026年的约21%升至2050年的约28%。
这一数据背后是供给格局的此消彼长。印尼作为全球最大的动力煤出口国,受出口政策波动的影响,供给稳定性有所下降;澳洲则正凭借低灰、高热值的优质煤,承接部分结构性份额转移。
YAL作为澳东岸主要生产商之一,是这一趋势的直接受益者。
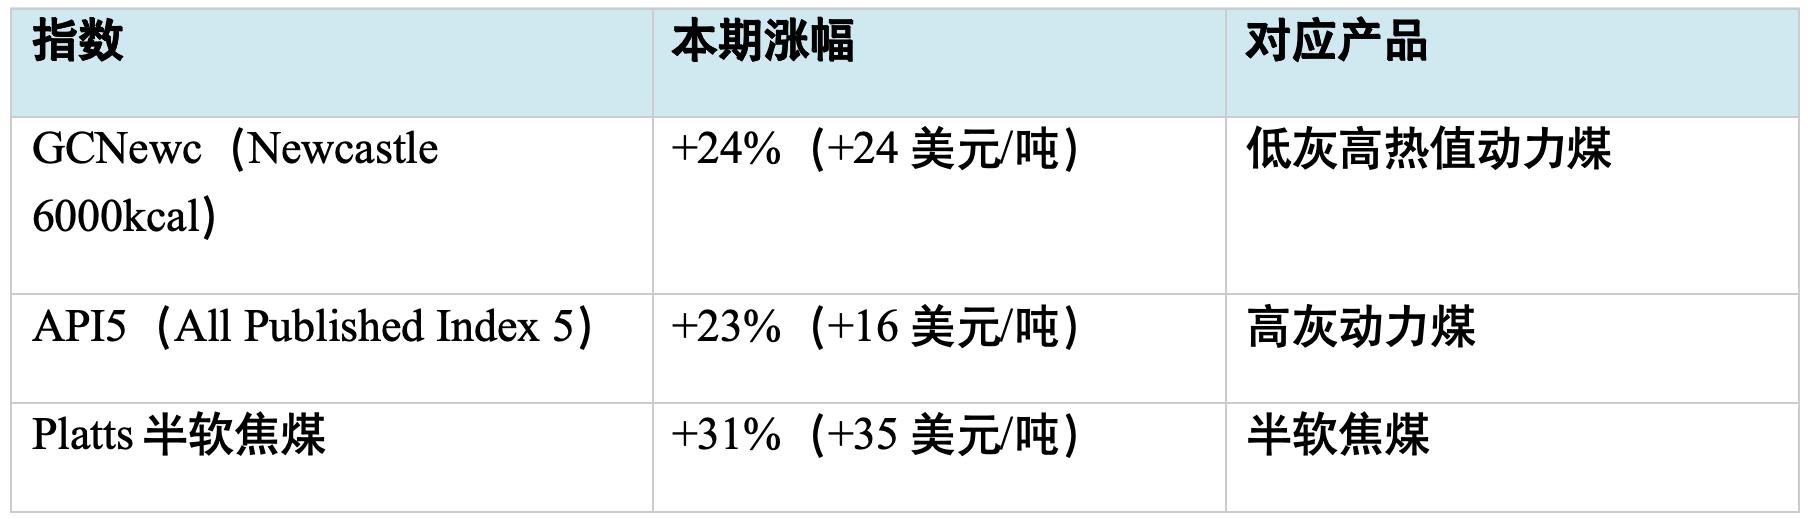
此外,报告期内,三条核心煤价指数均上行,反映出海运煤市场的系统性收紧:
(图表来源:澳华财经在线)
其中GCNewc与API5分别利好澳洲低灰优质煤和高灰煤两个产品谱系。YAL两者皆产,具备“全谱系受益”的潜力。
汇率:澳洲煤企报表中的“隐形税”
汇率则构成关键扰动:澳元升值11%,显著压缩美元煤价涨幅在澳元报表中的体现。
报告期内尽管煤价指数走强,然而同期,澳元兑美元均价从0.6340升至0.7026。
这一变化将三条指数23%–31%的美元涨幅,在公司澳元报表中压缩为“实现均价仅+3%”。
这意味着澳洲煤企在美元口径下看到的煤价上涨,很大一部分被汇率因素抵消,美元煤价涨幅与澳元实现价之间出现明显背离。
成本曲线上移+资本开支下修
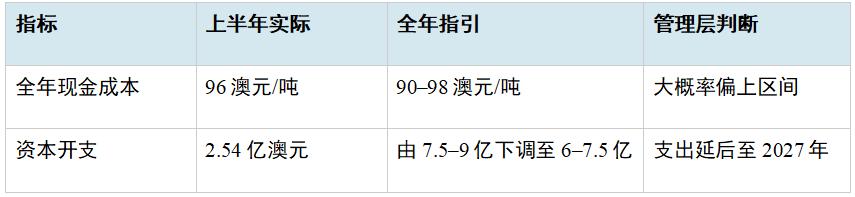
成本端,柴油价格与维修支出将Yancoal现金运营成本推至96澳元/吨,同比增加 3 澳元。
与此同时,管理层指出,全球能源市场受中东油气供应扰动影响,LNG现货价格走高,推动日本、韩国、台湾地区增加“煤电替代气电”,进一步拉动动力煤需求。
这构成一条需要联动看待的产业链逻辑:地缘冲突一方面推高LNG价格、提升煤电经济性进而支撑煤价;另一方面又推高柴油、运费与保险成本。
这意味着煤企同时面对“价格利好”与“成本利空”,净效果则取决于其产品结构与套保深度。
值得关注的是,报告中Yancoal成本与资本开支两份指引的组合,勾勒出澳洲煤企当前的资本配置取向:
(图表来源:澳华财经在线)
分红方面,YAL的派息力度由前期6.87亿澳元降至本期1.61亿澳元,体现利润下滑与收购推进背景下的审慎取向。
从行业整体看,澳洲煤企处于“现金流充裕、但投资意愿谨慎”的阶段。
其它三家澳洲大型煤企(Whitehaven、New Hope、Coronado)的报表也都指向同一趋势——资本开支纪律化、股东回报优先。
这强化了供给端资本开支不足的叙事,有望成为中长期煤价的另一重支撑因素。
两个关键观察窗口
Kestrel收购案的落定是Yancoal战略发展中的标志性事件,此次收购涉及18.5亿美元首期对价,配套融资方案为12亿美元5年期银团收购贷款加2亿美元营运资金额度。
这一案例说明,澳洲优质焦煤资产正被高净现金、低负债的本土龙头集中吸收,而融资渠道保持通畅,反映出银行体系对煤炭行业的信贷态度并未明显收紧。
截至6月期末,Yancoal净现金 20.34 亿澳元、带息负债仅 0.60 亿——是四家澳洲主要煤企中唯一实质零杠杆的,财务安全垫最厚。
但 Kestrel 交割后,这一格局将被改写。
交割后杠杆率升至 15%–18%,绝对值仍属健康,但财务管理的逻辑将改变:从“现金怎么花”变成“现金流如何覆盖利息与债务”。这种治理重心的转换,往往比数字本身更值得跟踪。
此外,亨特谷运营矿(Hunter Valley Operations,HVO)矿权审批进度是需要持续观察的变量。
HVO 为兖煤控股(51%)、嘉能可参股(49%)的澳洲顶级露天煤矿,年产约 1400 万吨优质动力煤与半软焦煤,当前正为矿权期限延长进行审批(HVO北矿原约 2026 年到期,申请延续到 2045 年;HVO南矿原约 2030 年到期,申请延续到 2042 年)。
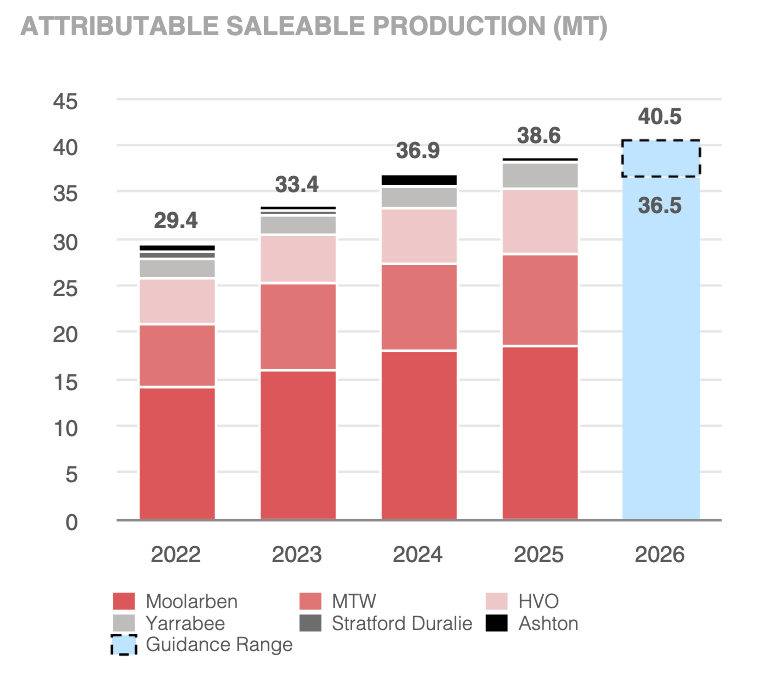
这场以“经济价值与碳排放”为核心的博弈已进入独立规划委员会(IPC)最终裁决阶段,结果将直接影响Yancoal将近两成权益产量的可持续性。
站在行业转型的十字路口,兖煤澳大利亚的这份中期业绩,既折射出传统能源企业在周期波动中的经营韧性,也映射出煤炭行业面临的深层命题:如何在能源安全与低碳转型之间寻求平衡。
随着Kestrel交割推进、HVO审批临近,公司“动力煤+焦煤”的双轮驱动格局将逐步成型,低成本优势与多元产品结构能否在新周期中持续兑现,仍需时间检验。
对兖煤而言,这条路径既充满挑战,也蕴含机遇——其最终答案,值得市场持续关注。
推荐阅读:
【异动股】获董事局主席连续增持 医疗影像股Micro-X(ASX:MX1)股价迎强势反弹 单周飙升逾两倍
MA美驰澳大利亚(ASX:MAF)加码澳洲零售地产 管理规模持续攀升
【异动股】IDP Education(ASX:IEL)极度低迷之际再拒私募收购 Blackstone报价被指“高度投机”
AI红利难以落袋? 机构密集持仓 低估值、小市值、冷门股跑出惊人涨幅
澳洲商界风云人物权力榜Top 10出炉:影响力来自政策席位 而非公司规模
兖煤澳大利亚Yancoal(ASX:YAL)中报解读(1): 经营向好对冲账面承压 战略转型打开增长空间
【公司观察】从Bynoe到达尔文 再到山东东营:LPM的锂矿DSO路径为何值得重估
ASIC强化AI交易保障并简化市场诚信规则 算法治理要求进一步明确
【异动股】致幻剂辅助精神治疗运营商Emyria(ASX:EMD)业绩向好 叠加美国FDA听证会催化 股价迎持续反弹
【异动股】Vanadium Resources(ASX: VR8)V-Iron 钒渣冶炼厂开发及概略研究提速 推动股价单月暴涨400%
免责声明
本网站所载信息仅供一般参考之用,不构成任何投资、财务、法律或其他专业建议。尽管本网站力求信息准确与完整,但不对其准确性、完整性或时效性作出任何明示或暗示的保证。投资涉及风险,读者在作出任何投资决策前,应自行判断并咨询专业、独立的顾问。凡使用本网站内容者,即视为已阅读并接受本免责声明。
郑重声明(版权与转载说明)
ACB News《澳华财经在线》对标注为“原创”的文章依法享有完整著作权。
澳大利亚境内及境外任何媒体、机构、网站或应用程序,未经 ACB News 事先书面授权,不得以任何形式转载、摘编、改写或通过第三方平台传播相关内容。
凡未经授权而擅自转载或变相转载者,均构成侵权,ACB News 将依法追究其法律责任。
Copyright Notice
All articles labeled as “Original” on ACB News (澳华财经在线) are protected by copyright.
Any reproduction, republication, redistribution, or adaptation of such content, in whole or in part, in Australia or elsewhere, without prior written authorization from ACB News, is strictly prohibited and constitutes copyright infringement.